Organização Financeira Doméstica: o Guia Completo para Organizar as Contas da Casa
Tem casa que está sempre arrumada e, mesmo assim, vive em sobressalto: o boleto que venceu ontem, a conta de luz que veio o dobro, o mercado que “só foi uma passadinha” e custou o que devia durar a semana. A bagunça não está na sala. Está no dinheiro — e ela cansa tanto quanto qualquer armário entulhado.
A boa notícia é que organizar as finanças da casa usa exatamente a mesma lógica de organizar um cômodo: primeiro você tira tudo do lugar e olha, depois decide onde cada coisa mora, e por fim cria uma rotina curta para manter. Este guia faz esse caminho completo, na ordem certa, sem fórmula mágica e sem exigir que você entenda de economia. No fim, você tem um orçamento que cabe na sua realidade, um calendário de contas que não deixa nada vencer e uma rotina de dez minutos por semana.
Neste guia

• Por que a casa organizada começa pelo dinheiro
• O diagnóstico: quanto entra e quanto sai de verdade
• Montando o orçamento doméstico
• Contas fixas: o calendário de vencimentos
• Gastos variáveis: onde o dinheiro some
• Mercado e despensa: o maior gasto que você controla
• Luz, água e gás: economia que nasce da rotina
• Papelada: o arquivo financeiro da casa
• Dívidas e parcelas: como organizar sem pânico
• Reserva de emergência: o colchão da casa
• Dinheiro em família: casal e crianças
• Planilha, caderno ou aplicativo?
• Os gastos do ano: IPTU, material escolar e fim de ano
• A rotina financeira: 10 minutos por semana
• Os 8 erros que desorganizam as contas
• Dúvidas frequentes
Por que a casa organizada começa pelo dinheiro
Quase toda decisão da casa passa pelo bolso: o organizador que você compra, a faxineira que você contrata ou não, a comida que estraga na geladeira, o móvel que você reforma em vez de trocar. Quando o dinheiro está desorganizado, a casa inteira sente — compra-se por impulso, joga-se comida fora, paga-se juros por esquecimento.
O contrário também é verdade. Uma casa organizada economiza sozinha: você enxerga o que já tem antes de comprar de novo, cuida melhor do que possui e perde menos tempo (e dinheiro) procurando coisas. Não é coincidência que o guia de organização da casa cômodo por cômodo e este guia se completam: um arruma o espaço, o outro arruma o fluxo de dinheiro que passa por ele.
Um aviso antes de começar: organização financeira doméstica não é sobre ganhar mais nem sobre investir. É sobre saber para onde o dinheiro que já entra está indo, pagar tudo em dia e parar de ser surpreendido. Esse é o chão. Qualquer outro objetivo — viajar, trocar de carro, fazer uma reforma — só se sustenta em cima dele.
O diagnóstico: quanto entra e quanto sai de verdade
Ninguém organiza o que não enxerga. Por isso, o primeiro passo não é cortar gastos: é fotografar a situação atual, sem julgamento. Separe uma hora, os extratos dos últimos três meses (conta, cartão, aplicativo de pagamento) e uma folha em branco.
1. Some a renda real
Anote tudo o que entra por mês na casa — salários líquidos, renda extra, pensão, benefícios. Use o valor que cai na conta, não o bruto. Se a renda varia (autônomos, comissionados), faça a média dos três meses e use o menor dos três como base do orçamento. Mês bom vira folga; mês ruim não vira crise.
2. Liste as saídas por categoria
Passe linha por linha dos extratos e agrupe em categorias simples: moradia (aluguel ou financiamento, condomínio, IPTU), contas da casa (luz, água, gás, internet, celular), mercado, transporte, saúde, educação, dívidas e parcelas, assinaturas, lazer e “outros”. Não invente vinte categorias — dez bastam.
3. Encontre os vazamentos

Quase sempre aparecem três surpresas: assinaturas esquecidas, pequenos gastos repetidos (o café, o delivery, a taxa de entrega) e compras de mercado picadas ao longo da semana. Nenhuma delas parece grande sozinha. Somadas no mês, costumam assustar. Marque esses itens com uma cor — eles são o seu primeiro alvo.
Se a papelada ainda está espalhada pela casa e você nem sabe onde estão os comprovantes, resolva isso antes: o passo a passo de como organizar a vida financeira ajuda a juntar tudo num ponto só, e o método de organizar as contas a pagar evita que algo se perca no caminho.
Montando o orçamento doméstico
Orçamento é só uma decisão antecipada: antes de o mês começar, você decide quanto vai para cada categoria. Não precisa ser perfeito na primeira vez — precisa existir. O modelo mais fácil de começar é dividir a renda em três grandes blocos:
Essenciais (em torno de 50–60%): moradia, contas da casa, mercado, transporte, saúde e educação. É o que mantém a casa funcionando.
Escolhas (em torno de 20–30%): lazer, delivery, roupas, presentes, assinaturas, pequenos luxos.
Futuro (pelo menos 10–20%): reserva de emergência, quitação de dívidas e objetivos.
As porcentagens são referência, não regra. Numa cidade cara, o aluguel sozinho pode passar de 40% — e tudo bem, desde que as outras categorias se ajustem. O importante é que a soma feche e que a fatia do futuro exista, mesmo que comece com 5%.
O orçamento base zero (para quem gosta de controle)
Uma variação que funciona muito bem para casas com renda apertada: cada real recebido ganha um destino antes do mês começar, até sobrar zero “sem dono”. Não significa gastar tudo — a reserva também é um destino. Significa que nenhum dinheiro fica solto para ser gasto sem perceber.
O método dos envelopes (para quem precisa ver o dinheiro)
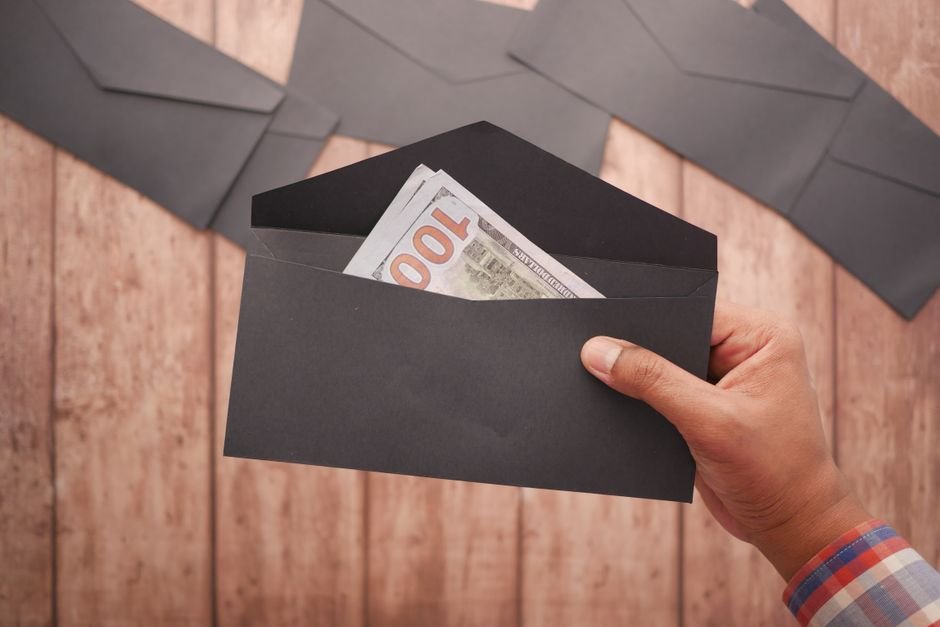
Para categorias que costumam estourar, como mercado e lazer, separe o valor do mês em “envelopes” — físicos ou em subcontas do banco digital. Acabou o envelope, acabou a categoria. É o jeito mais concreto de sentir o limite, e funciona especialmente bem para quem tem dificuldade com cartão de crédito.
Contas fixas: o calendário de vencimentos
Conta paga com atraso é o dinheiro mais mal gasto da casa: multa, juros e, às vezes, corte de serviço. E quase nunca é falta de dinheiro — é falta de sistema. A solução é um calendário único de vencimentos.
Liste todas as contas fixas com dia de vencimento e valor médio. Depois, sempre que possível, concentre os vencimentos em até duas datas próximas ao dia em que o salário cai. A maioria das concessionárias e operadoras permite trocar a data pelo aplicativo ou pelo telefone. Duas datas de pagamento por mês são infinitamente mais fáceis de lembrar do que doze.
Para o que ainda chega em papel, monte um ponto de entrada: uma caixa ou pasta na entrada de casa onde todo boleto cai assim que chega. O método físico de contas a pagar mostra como separar “a pagar” e “pago” sem erro, e uma pasta sanfonada para documentos domésticos dá conta do arquivo do ano inteiro.
Débito automático é ótimo para contas de valor previsível (internet, plano de celular, condomínio). Para contas que variam muito, como luz e água, prefira pagar manualmente: assim você vê o valor todo mês e percebe rápido quando algo foge do normal — um vazamento, um aparelho com defeito, uma cobrança errada.
Gastos variáveis: onde o dinheiro some
As contas fixas são previsíveis; é nos gastos variáveis que o orçamento desanda. Delivery, farmácia, padaria, aplicativos de transporte, “coisinhas para a casa”. O segredo não é cortar tudo — é dar um teto e acompanhar.
A regra das 48 horas
Para qualquer compra não essencial acima de um valor que você define (R$ 100, R$ 200), espere 48 horas. Coloque o item no carrinho ou anote e volte depois. Metade das vontades passa sozinha. A outra metade você compra sem culpa, porque pensou.
Antes de comprar organizador, destralhe
Um clássico da casa desorganizada é comprar caixas, cestos e organizadores para guardar coisas que deveriam ter ido embora. Antes de gastar, desapegue — o processo completo está no guia do guarda-roupa, do desapego à manutenção. Muitas vezes a solução sai de graça: um organizador de gaveta com caixa de sapato faz o mesmo trabalho de um de loja.
O desapego que vira dinheiro
Aquilo que sai de casa pode voltar como renda. Roupas em bom estado, eletrodomésticos parados e móveis que não servem mais têm mercado. Se você quer fazer isso direito, o guia de como organizar as roupas para vender mostra como separar, fotografar e precificar.
Mercado e despensa: o maior gasto que você controla
Depois da moradia, o mercado costuma ser o maior gasto da casa — e, diferente do aluguel, é um gasto que você controla semana a semana. É aqui que a organização doméstica e a financeira mais se encontram.
Compre com lista, sempre
Lista não é só para não esquecer: é para não trazer o que não precisa. Monte a lista a partir do cardápio da semana e do que realmente falta na despensa. O passo a passo de como organizar a lista de compras do supermercado ensina a dividir por setores do mercado, o que corta tempo e compras por impulso.
Planeje o cardápio antes da lista
Quem decide o que vai comer só na hora da fome acaba no delivery. Separe quinze minutos no fim de semana para montar o cardápio — o método de organizar o menu semanal é o ponto de partida, e cozinhar em lote com marmitas para a semana elimina a maior tentação do mês: o pedido de sexta à noite.
Despensa visível não desperdiça
Comida estragada é dinheiro no lixo. A regra de ouro é “primeiro que entra, primeiro que sai”: produtos novos vão para trás, os mais antigos ficam na frente. Veja os truques de despensa organizada para economizar e, se o espaço é pouco, de como otimizar a despensa pequena.
A geladeira é o ponto crítico
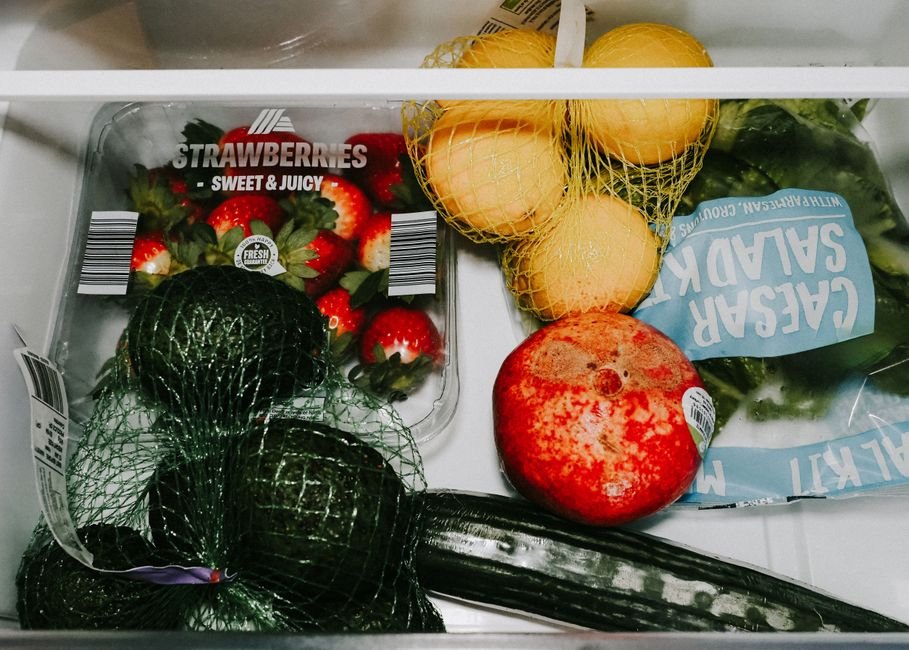
É na geladeira que mais se perde comida — o pote esquecido no fundo, a verdura que murcha na gaveta. Organizar a geladeira para não desperdiçar comida é uma das economias mais rápidas da casa. E o congelador trabalha a seu favor quando está em ordem: veja como organizar o congelador e quais potes de vidro para congelar valem o investimento.
Temperos e ervas de graça

Cheiro-verde, manjericão e cebolinha que você compra toda semana e jogam metade fora podem crescer na janela. Uma horta de temperos caseira se paga em poucos meses.
Luz, água e gás: economia que nasce da rotina

As contas de consumo parecem fixas, mas são o resultado direto de hábitos. Não é preciso viver no escuro: é preciso eliminar o desperdício que ninguém percebe.
Luz: os maiores vilões são chuveiro elétrico, ar-condicionado, ferro de passar e geladeira mal regulada ou com borracha gasta. Banhos mais curtos e o chuveiro na posição “verão” nos dias quentes já fazem diferença visível na conta. Acumule roupa para passar de uma vez só, em vez de ligar o ferro todo dia. E aparelho que não está em uso sai da tomada — o modo de espera consome o mês inteiro.
Ar-condicionado: filtro sujo faz o aparelho trabalhar mais para entregar menos. A limpeza do ar-condicionado em casa é simples e aparece na conta. Frestas embaixo da porta também roubam temperatura — um aparador de porta caseiro resolve com quase nada.
Água: torneira pingando e descarga vazando podem desperdiçar milhares de litros por mês sem que ninguém veja. Faça o teste do hidrômetro: feche todas as torneiras e veja se o relógio continua girando. Se continuar, há vazamento. Máquina de lavar só com carga cheia, louça ensaboada com a torneira fechada e vassoura no quintal em vez de mangueira completam o básico.
Gás: panela tampada cozinha mais rápido, panela de pressão economiza nas leguminosas e a chama nunca deve passar do fundo da panela. Pequenos hábitos, conta menor.
Anote o valor das três contas mês a mês numa linha da sua planilha. Em três meses você terá uma média — e qualquer salto fora dela vira sinal de alerta imediato.
Papelada: o arquivo financeiro da casa
Comprovante que ninguém acha na hora que precisa é um problema financeiro disfarçado de bagunça. A casa precisa de um arquivo simples, com três níveis:
1. Em uso (mês corrente): boletos a pagar e comprovantes do mês, numa pasta ou bandeja de fácil acesso.
2. Arquivo do ano: uma pasta sanfonada com uma divisória por categoria (moradia, contas da casa, saúde, educação, impostos, veículos). No fim do ano, ela vai para o arquivo morto.
3. Documentos permanentes: escrituras, contratos, certidões, documentos de imóveis e veículos, apólices. Esses ficam num lugar seguro, protegido de umidade, e têm cópia digital.
O passo a passo de montagem está em como montar o seu organizador de documentos importantes, e há um método complementar em organizar seus documentos de um jeito fácil. Papéis antigos e fotos de família merecem cuidado próprio — veja como organizar fotos e documentos antigos.
Quanto tempo guardar cada papel
Como referência geral: comprovantes de contas de consumo, por pelo menos cinco anos (ou até receber a declaração anual de quitação, que substitui os mensais); documentos relacionados ao Imposto de Renda, por cinco anos após a entrega da declaração; notas fiscais de produtos, enquanto durar a garantia; e documentos de imóveis, contratos e certidões, para sempre. Na dúvida, digitalize e guarde a versão digital também.
O arquivo digital
Crie uma pasta na nuvem com a mesma divisão do arquivo físico e o costume de fotografar o comprovante no momento do pagamento. Nomeie os arquivos com data e descrição (“2026-09 luz”, “2026-09 condomínio”). Para quem viaja, vale ter também uma pasta de viagem — o método de organizar os documentos para viajar garante que nada fique para trás.
Dívidas e parcelas: como organizar sem pânico
Dívida desorganizada assusta mais do que dívida grande. O primeiro passo é trazê-las todas para a luz: faça uma lista com credor, valor total, valor da parcela, quantas faltam e a taxa de juros de cada uma. Só de ver tudo num lugar, a sensação de descontrole diminui.
A ordem de ataque
Há dois caminhos consagrados, e ambos funcionam — o melhor é o que você consegue manter:
Pelos juros mais altos: você paga o mínimo em todas e joga todo o dinheiro extra na dívida mais cara (geralmente cartão de crédito rotativo e cheque especial). É o caminho que economiza mais dinheiro.
Pela menor dívida: você quita primeiro a menor, depois a próxima, e assim por diante. Economiza um pouco menos, mas as vitórias rápidas dão fôlego para continuar.
Parcelamento não é desconto
O “sem juros” costuma embutir o custo no preço à vista. Antes de parcelar, pergunte o preço à vista. E some todas as parcelas que já existem: são elas que engessam o orçamento dos próximos meses. Uma regra saudável é não deixar o total de parcelas passar de uma fatia pequena da renda.
Se as dívidas já passaram do que a renda aguenta, procure renegociar diretamente com os credores — bancos e empresas costumam ter canais próprios e mutirões periódicos de negociação. Para situações mais delicadas, os serviços de orientação dos órgãos de defesa do consumidor da sua cidade podem ajudar. Este guia trata de organização da casa; decisões sobre crédito e investimentos merecem orientação de um profissional.
Reserva de emergência: o colchão da casa
A geladeira quebra, o carro pede conserto, alguém fica doente. Sem reserva, cada imprevisto vira dívida. Com reserva, vira só um dia chato. A reserva de emergência é o que separa uma casa organizada de uma casa que vive por um fio.
A referência comum é juntar o equivalente a alguns meses do custo essencial da casa (não da renda — do custo). Parece muito, e é por isso que o começo tem que ser pequeno: primeiro, o valor de um conserto comum; depois, um mês; depois, mais um. O que importa é a regularidade, não o tamanho do depósito.
Dois cuidados práticos: deixe a reserva separada da conta do dia a dia, para não ser gasta sem perceber, e num lugar de onde ela possa sair rápido quando a emergência chegar. E defina, por escrito, o que é emergência na sua casa — “promoção imperdível” não é.
Dinheiro em família: casal e crianças

O casal e as contas

Não existe um modelo certo de dividir as contas — existe o modelo que o casal combinou. Os três mais comuns: tudo junto (uma conta única), proporcional à renda (cada um contribui com a mesma porcentagem para as despesas da casa) e misto (conta conjunta para a casa, contas individuais para o resto). O que não funciona é não combinar. Uma conversa mensal de quinze minutos, com o orçamento aberto na mesa, evita a maioria das brigas.
As crianças e o dinheiro
Criança que participa da lista de compras aprende que as coisas têm preço. Mesada, cofrinho com metas visíveis e a regra de esperar para comprar brinquedos são ferramentas de educação, não de controle. Um quadro de rotina infantil pode incluir as tarefas que “valem” a mesada, e os erros mais comuns ao montar essa rotina estão em rotina dos filhos: o que evitar.
A lancheira também é orçamento
Cantina todo dia pesa. Organizar a lancheira para a semana toda e planejar o lanche escolar sem repetir economiza e ainda melhora a alimentação.
Planilha, caderno ou aplicativo?

A melhor ferramenta é a que você abre toda semana. Cada uma tem seu perfil:
Caderno: ideal para quem está começando ou não gosta de tela. Uma página por mês, colunas simples (data, descrição, categoria, valor). Escrever à mão faz você sentir cada gasto. Se o problema é o caderno que some, veja as opções de agenda e caderno de anotações de bolso e mantenha tudo junto com a sua papelaria organizada.
Planilha: a mais flexível. Uma aba de orçamento (planejado × realizado por categoria), uma aba de lançamentos e uma de calendário de contas já resolvem 90% das casas. Tem a vantagem de somar sozinha e mostrar o ano inteiro.
Aplicativo: o mais prático para quem vive no celular. Muitos importam os lançamentos do banco automaticamente. A desvantagem é que, por ser automático, é fácil parar de olhar. Aplicativo sem revisão semanal vira só um registro do estrago.
Seja qual for a escolha, a estrutura é a mesma: categorias fixas, orçamento planejado no início do mês, lançamentos ao longo dele e comparação no fim.
Os gastos do ano: IPTU, material escolar e fim de ano
Os meses mais difíceis do orçamento quase sempre são os mesmos: janeiro e fevereiro (IPTU, IPVA, material escolar, matrícula, contas das férias) e dezembro (presentes, festas, viagens). Eles não são surpresa — só parecem, porque ninguém se preparou.
Faça uma lista dos gastos anuais da casa, some e divida por doze. Esse valor passa a ser uma “conta fixa” que você deposita todo mês numa reserva separada. Quando janeiro chegar, o dinheiro já está lá. Exemplos típicos: IPTU e IPVA, seguros, licenciamento, material e uniforme escolar, presentes de aniversário e Natal, revisão do carro, manutenção da casa.
O material escolar em especial rende economia com organização: antes de comprar a lista nova, faça o inventário do que sobrou do ano anterior. O passo a passo de organizar o material escolar com as crianças ajuda a reaproveitar muita coisa. Mudança de casa é outro gasto grande que merece planejamento com antecedência — o cronograma de 30 dias para a mudança inclui o orçamento. E, para viagens, vale conhecer os prós e contras do cartão de viagem multimoeda antes de embarcar.
Manutenção da casa também entra aqui: reformar em vez de trocar costuma sair muito mais barato. Há ideias práticas para renovar móveis gastando pouco e para cuidar do que você já tem — aparelho bem cuidado dura mais e gasta menos energia.
A rotina financeira: 10 minutos por semana
Organização que não tem rotina vira mutirão — e mutirão financeiro costuma acontecer só quando algo deu errado. A rotina abaixo é o equivalente, para o dinheiro, ao que o cronograma de limpeza por camadas é para a casa.
Toda semana (10 minutos): lance os gastos da semana, confira se alguma conta vence nos próximos sete dias e compare o mercado com o envelope do mês. É só isso. Escolha um dia fixo — domingo à noite funciona para muita gente — e trate como compromisso.
Todo mês (1 hora): feche o mês (planejado × realizado), anote luz, água e gás na linha de acompanhamento, deposite na reserva e na conta dos gastos anuais, e monte o orçamento do mês seguinte ajustando o que estourou. Se você divide a casa, esse é o momento da conversa.
Todo ano (uma tarde): revise assinaturas e contratos (internet, celular, seguros — renegociar ou trocar de plano costuma render bom desconto), atualize a lista de gastos anuais, arquive a pasta do ano e revise a meta da reserva.
Se a cabeça está cheia demais para começar, comece pela mente: os hábitos de organizar os pensamentos ajudam a tirar as preocupações da cabeça e colocá-las no papel, onde elas podem ser resolvidas.
Os 8 erros que desorganizam as contas

1. Fazer orçamento pela renda bruta. O que importa é o que cai na conta.
2. Esquecer os gastos anuais. Janeiro não é surpresa; é falta de reserva mensal.
3. Usar o limite do cartão como renda. Limite é crédito, não dinheiro disponível.
4. Ter vencimentos espalhados pelo mês. Concentre em uma ou duas datas.
5. Ir ao mercado sem lista (ou com fome). É o caminho mais curto para estourar a categoria.
6. Comprar organizador antes de destralhar. Primeiro desapegar, depois guardar — e, muitas vezes, destralhar a cozinha revela que você já tem tudo o que precisa.
7. Não ter reserva nenhuma. Sem colchão, qualquer imprevisto vira dívida.
8. Querer mudar tudo de uma vez. Comece pelo diagnóstico e pelo calendário de contas. O resto vem por camadas.
Dúvidas frequentes
Por onde começo se nunca organizei nada?
Pelo diagnóstico dos últimos três meses e pelo calendário de vencimentos. Esses dois passos, sozinhos, já eliminam multas e mostram onde está o maior vazamento. Orçamento detalhado pode esperar o segundo mês.
Minha renda varia todo mês. Dá para fazer orçamento?
Dá, e é ainda mais importante. Use como base o menor valor dos últimos meses. O que vier acima dele vai, em ordem, para a reserva, para os gastos anuais e só depois para as escolhas.
Vale a pena ter muitas categorias?
Não. Entre oito e doze categorias é o ideal. Mais do que isso e você passa mais tempo classificando do que decidindo.
Como organizar as contas quando moro com outras pessoas?
Separe as despesas da casa (que são de todos) das pessoais (que são de cada um). Para as da casa, combine a forma de divisão e mantenha um registro visível — uma planilha compartilhada resolve.
Organizar as finanças é a mesma coisa que economizar?
Não. Organizar é saber para onde o dinheiro vai e decidir antes. A economia é consequência: quando você enxerga os gastos, os cortes aparecem sozinhos — e são escolhas suas, não privações impostas.
Para não esquecer: organização financeira doméstica é enxergar, decidir e manter. Faça o diagnóstico sem culpa, concentre os vencimentos, dê um teto aos gastos variáveis, trate o mercado como a maior economia possível e crie a reserva começando pequeno. Dez minutos por semana e uma hora por mês bastam para que o dinheiro da casa deixe de ser uma fonte de susto.
| Tópico | Em resumo |
|---|---|
| Diagnóstico | Três meses de extrato, renda líquida e gastos agrupados em até dez categorias. |
| Orçamento | Essenciais, escolhas e futuro — a fatia do futuro existe mesmo que comece pequena. |
| Contas fixas | Vencimentos concentrados em uma ou duas datas perto do salário. |
| Gastos variáveis | Teto por categoria e regra das 48 horas para compras não essenciais. |
| Mercado | Cardápio da semana, lista por setores e despensa com o mais antigo na frente. |
| Luz, água e gás | Hábitos corrigem desperdício; acompanhe o valor mensal para detectar vazamentos. |
| Papelada | Três níveis: mês corrente, arquivo do ano e documentos permanentes com cópia digital. |
| Dívidas | Lista completa na mesa; ataque pelos juros mais altos ou pela menor dívida. |
| Reserva | Alguns meses do custo essencial, construída aos poucos e separada da conta do dia a dia. |
| Família | Modelo de divisão combinado e conversa mensal com o orçamento aberto. |
| Ferramentas | Caderno, planilha ou app: a melhor é a que você abre toda semana. |
| Gastos do ano | Some os anuais, divida por doze e deposite todo mês. |
| Rotina | Dez minutos por semana, uma hora por mês e uma tarde por ano. |
| Erros | Orçar pelo bruto, esquecer os anuais e tratar o limite do cartão como renda. |
✨ Recomendação do Como Organizar
Casa organizada gasta menos. O Manual da Casa! Organização em 30 dias propõe uma tarefa por dia, cômodo por cômodo, até você enxergar tudo o que tem — e parar de comprar em dobro o que já estava guardado.
Link de afiliado: se você adquirir por aqui, o blog recebe uma comissão — sem custo extra para você.